Bảo hiểm vật chất ô tô: đánh giá lợi ích và khi nào nên mua
admin
10/09/2026 · 12 phút đọc
Bảo hiểm vật chất ô tô: đánh giá lợi ích và khi nào nên mua
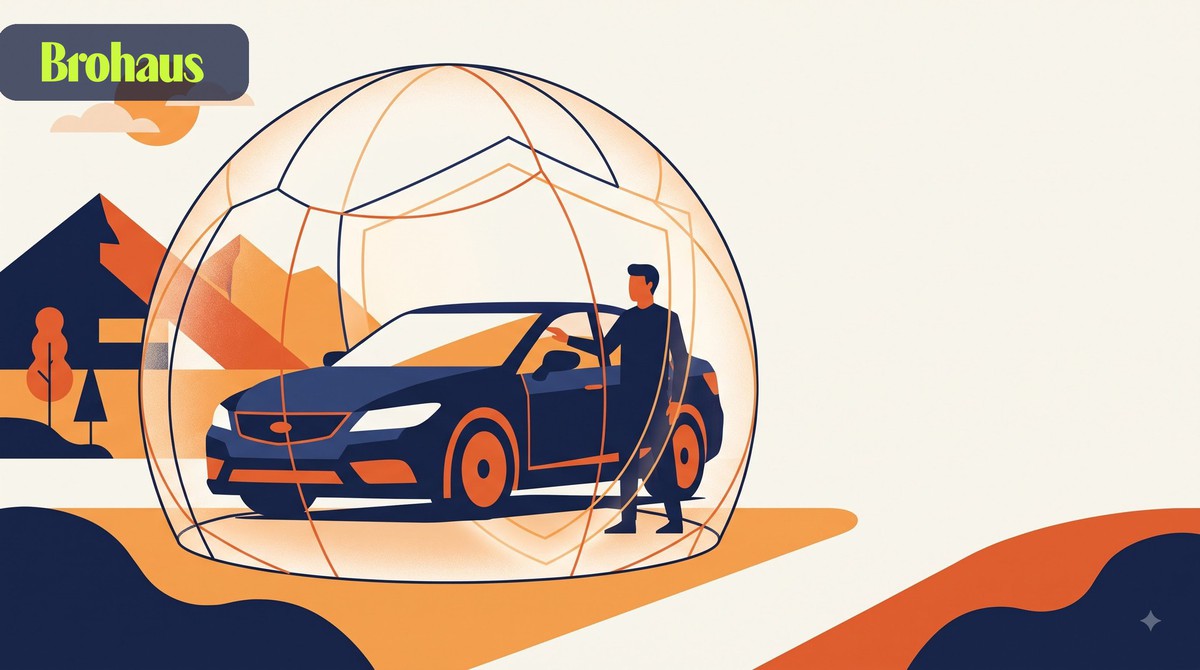
Quyết định mua bảo hiểm vật chất cho ô tô thường khiến chủ xe phải cân đo đong đếm: trả một khoản phí cố định hàng năm để đổi lại điều gì? Nhiều người nhìn vào chi phí và than phiền rằng nếu cả năm không va chạm thì coi như mất tiền. Nhưng cũng có cách nhìn khác: khoản phí ấy là chiếc dù tài chính, sẵn sàng che phần lớn chi phí sửa chữa khi tai nạn xảy ra. Bài viết này không đưa ra mệnh lệnh bắt buộc, mà giúp bạn hiểu rõ bản chất, lợi ích và những tình huống khi bảo hiểm thực sự có hoặc không có ý nghĩa với từng người.
Vai trò thực tế của bảo hiểm vật chất
Bảo hiểm vật chất ô tô không phải khoản đầu tư sinh lời; nó là công cụ chuyển rủi ro. Khi bạn đóng phí, về cơ bản bạn mua một cam kết: nếu xe bị hư hỏng do những nguyên nhân được bảo hiểm, công ty sẽ chịu một phần hoặc toàn bộ chi phí sửa chữa theo hợp đồng. Giá trị thực sự của hợp đồng nằm ở chỗ nó làm giảm gánh nặng tài chính trong những tình huống không ai muốn nhưng có thể xảy ra — từ va quẹt nhỏ ở bãi đỗ đến tai nạn gây hư hỏng nặng.
Hiểu như vậy giúp đổi cách nhìn: thay vì cảm thấy phí là khoản bỏ phí trong trường hợp không dùng tới, bạn có thể coi đó là chi phí để mua sự an tâm và tránh rủi ro tài chính lớn. Tương tự như bảo hiểm sức khỏe, nếu không dùng tới trong một năm thì bạn vẫn thu lợi ở mức độ vô hình — đó là sự bảo vệ khi cần.
Ảnh minh họa AI
Khi nào bảo hiểm có ý nghĩa hơn là gánh nặng chi phí?
Có hai yếu tố chính quyết định liệu bảo hiểm vật chất có «hợp lý» với bạn hay không: khả năng chịu rủi ro tài chính cá nhân và tần suất/chi phí các sự cố có thể xảy ra. Nếu một sửa chữa lớn có thể khiến bạn gặp khó khăn tài chính trong ngắn hạn, bảo hiểm là một công cụ để hóa giải rủi ro này. Ngược lại, nếu bạn có quỹ dự phòng đủ mạnh hoặc mạng lưới gara, bạn có thể chọn chấp nhận rủi ro để tiết kiệm phí thường niên.
Hãy hình dung vài tình huống thực tế: một cú va quẹt nhẹ có thể tốn vài triệu cho phần sơn và cản; một va chạm nặng hơn có thể đưa chi phí lên vài chục triệu hoặc hơn. Mua bảo hiểm nghĩa là bạn chỉ chi trả phần khấu trừ (nếu có) và để hãng chịu phần còn lại theo hợp đồng. Với chủ xe không muốn bị bù đầu bởi hóa đơn sửa chữa đột xuất, đó là điểm cộng lớn.
Có những người vẫn chọn không mua — vì sao?
Không mua bảo hiểm vật chất không nhất thiết là mạo hiểm vô trách nhiệm. Trong thực tế có những chủ xe, nhờ kinh nghiệm chăm xe và mối quan hệ với gara, họ có thể quản lý rủi ro hiệu quả hơn chi phí bảo hiểm. Một người biết rõ giá sửa từng hạng mục, nắm được nguồn phụ tùng chính hãng giá tốt và có gara đáng tin cậy sẽ tiết kiệm được một khoản không nhỏ so với phí bảo hiểm hàng năm.
Những chủ xe như vậy thường đầu tư thời gian để tự tìm hiểu, so sánh giá và xây dựng dự phòng tài chính. Họ chấp nhận nguy cơ tài chính để đổi lấy việc không phải trả phí bảo hiểm định kỳ. Đây là một lựa chọn cá nhân có tính toán, không phải lời khuyên chung cho tất cả.
Ảnh minh họa AI
Làm sao để đánh giá một hợp đồng bảo hiểm đúng nghĩa?
Đặt câu hỏi trước khi ký: hợp đồng bồi thường cho những rủi ro nào, mức khấu trừ là bao nhiêu, và có những loại trừ nào không được chi trả? Đây là những điều cơ bản nhưng đôi khi bị bỏ qua. Không phải hợp đồng nào cũng bao phủ mọi tình huống — có những ngoại lệ mà người mua cần nắm rõ.
Khi đọc điều khoản, hãy chú ý đến ít nhất các điểm sau:
- Mức khấu trừ: bạn sẽ phải trả bao nhiêu trước khi hãng bắt đầu chi trả.
- Các tình huống bị loại trừ: một số rủi ro có thể không được bảo hiểm.
- Quy trình định giá và sửa chữa: hãng yêu cầu sửa tại hệ thống gara của họ hay cho phép tự chọn gara uy tín.
- Hạn mức bồi thường cho từng hạng mục: có giới hạn cho một vài loại thiệt hại hay không.
Biết rõ những điều này giúp bạn so sánh đề nghị từ nhiều hãng, chứ không chỉ nhìn vào mức phí. Đôi khi một hợp đồng có phí cao hơn nhưng điều khoản bồi thường rộng hơn lại có lợi hơn hợp đồng rẻ với nhiều giới hạn.
Lựa chọn dựa trên lối sống và khả năng tài chính
Quyết định mua bảo hiểm không chỉ là chuyện con số. Nó liên quan đến mức độ chấp nhận rủi ro của bạn, tần suất sử dụng xe, nơi bạn thường xuyên di chuyển (nhiều bãi đỗ hẹp, khu vực mật độ giao thông cao sẽ tăng rủi ro va quẹt), và khả năng chi trả chi phí sửa chữa bất ngờ.
Nếu bạn ưu tiên sự an tâm khi lái xe, không muốn phải chuẩn bị tâm lý cho một hóa đơn lớn, bảo hiểm vật chất là lựa chọn phù hợp. Nếu bạn thích chủ động quản lý chi phí, tin tưởng vào kiến thức và mạng lưới sửa chữa, bạn có thể cân nhắc không mua và thay vào đó duy trì quỹ dự phòng.
Lời khuyên thực tế trước khi quyết định
- So sánh nhiều đề nghị, đọc kỹ điều khoản chứ không chỉ nhìn mức phí.
- Ước lượng khả năng chịu rủi ro tài chính của bản thân — nếu sửa chữa lớn sẽ ảnh hưởng đến tài chính gia đình hay không.
- Xem xét tần suất lái xe và môi trường giao thông thường xuyên; đó là chỉ dấu rủi ro thực tế.
- Nếu không mua, hãy thiết lập quỹ dự phòng cụ thể để xử lý sự cố.
Ngoài yếu tố bảo hiểm, khi chọn xe mới nhiều người còn cân nhắc mức trang bị, vì một mẫu xe có trang bị phù hợp sẽ giảm nhu cầu nâng cấp sau mua. Nếu bạn đang cân nhắc lựa xe có option phong phú để tránh phải sửa đổi sau khi nhận xe, danh sách các mẫu được đánh giá cao về trang bị có thể là tài liệu tham khảo hữu ích.
Kết luận: không có một câu trả lời cho tất cả
Quyết định mua bảo hiểm vật chất ô tô là một lựa chọn mang tính cá nhân. Với người coi trọng an tâm tài chính, bảo hiểm là công cụ đáng giá. Với người có khả năng tự xử lý chi phí sửa chữa và sẵn sàng chấp nhận rủi ro, bỏ bảo hiểm có thể là lựa chọn hợp lý. Điều quan trọng là bạn hiểu rõ mình đang đánh đổi điều gì: chi phí cố định để giảm rủi ro tài chính hay tự chịu rủi ro để tiết kiệm phí hàng năm.
Trước khi quyết định, đọc kỹ hợp đồng, so sánh điều khoản, và tự trả lời câu hỏi thiết thực nhất: nếu chiếc xe bị hỏng nặng vào ngày mai, bạn có đủ nguồn lực để giải quyết hay không? Câu trả lời sẽ chỉ cho bạn hướng đi phù hợp.
Nếu bạn quan tâm tới diễn biến mở rộng hoạt động sản xuất của các hãng xe và những thách thức đi kèm, hãy đọc bài viết về hành trình nhà máy quốc tế của VinFast để hiểu rõ hơn về bước chuyển từ xuất khẩu sang sản xuất tại các thị trường mới và hệ quả về chất lượng và chuỗi cung ứng.
Nếu bạn muốn tham khảo ví dụ thực tế về rủi ro tại điểm trưng bày và những lưu ý an toàn khi vận hành xe ở khu vực công cộng, bài phân tích về sự cố Mercedes trượt lan can tại Hà Bắc trình bày diễn biến và bài học an toàn liên quan.
Để nắm thông tin về các thỏa thuận cung ứng quy mô lớn giữa VinFast và đối tác, cùng những hệ lụy vận hành có thể phát sinh, bạn có thể tham khảo bài viết thỏa thuận cung ứng 5 triệu phương tiện giữa VinFast và GSM nhằm hiểu rõ quy mô và tác động đến chuỗi cung ứng.
Lưu ý kỹ thuật: Nội dung mang tính tham khảo công nghệ và giáo dục — không thay thế tư vấn kỹ thuật chuyên môn. Vui lòng kiểm chứng thông tin từ nhiều nguồn đáng tin cậy trước khi áp dụng.
Tác giả
admin
Đội ngũ biên tập Kiến thức công nghệ chuyên tổng hợp tin công nghệ, gadget và startup từ các nguồn uy tín.