Khi nhà sản xuất ô tô nhảy vào kinh doanh bảo hiểm: lợi thế, rủi ro và hệ quả với người dùng
admin
10/09/2026 · 16 phút đọc
Khi nhà sản xuất ô tô nhảy vào kinh doanh bảo hiểm: lợi thế, rủi ro và hệ quả với người dùng
Sự xuất hiện của các gói dịch vụ do chính hãng ô tô cung cấp, bao gồm bán xe, bảo hiểm và sửa chữa, đang tạo ra một bước chuyển chiến lược trong chuỗi giá trị ngành xe điện. Mô hình này hứa hẹn tối ưu hóa định giá rủi ro nhờ dữ liệu vận hành, đồng thời cũng đặt ra loạt thách thức từ rào cản pháp lý đến nguy cơ tập trung rủi ro khi mọi thứ bị gom vào một tổ chức duy nhất. Bài viết phân tích vì sao một số hãng chọn con đường này, đâu là lợi thế cạnh tranh thực sự và những hệ lụy người dùng cần cân nhắc.
Tại sao các hãng xe nghĩ tới việc tham gia bảo hiểm?
Điểm mấu chốt khiến nhà sản xuất ô tô cân nhắc cung cấp bảo hiểm là lợi thế dữ liệu. Hãng xe nắm được dữ liệu hành vi lái, lịch sử sửa chữa và thông tin giá linh kiện — những nguồn dữ liệu mà doanh nghiệp bảo hiểm truyền thống khó tiếp cận đủ sâu. Trong lý thuyết, dữ liệu ấy cho phép: tối ưu hóa định phí bảo hiểm, giảm chi phí bán hàng và hạn chế chi phí bồi thường thông qua các quyết định dựa trên bằng chứng thực tế thay vì ước tính chung chung.
Ba rủi ro lớn khi hãng ô tô kiêm bảo hiểm
Mô hình đóng khép kín mang theo ít nhất ba nguy cơ đã được chuyên gia và báo chí nêu ra. Trước hết là rào cản pháp lý và tài chính: giấy phép kinh doanh bảo hiểm có yêu cầu vốn và trách nhiệm pháp lý cao, khiến nhà sản xuất phải chịu rủi ro về vốn bị chiếm dụng và biến động ngành nghề mới.
Thứ hai, khả năng mở rộng mô hình này ra quy mô lớn là không đơn giản. Việc triển khai dịch vụ bảo hiểm đòi hỏi hệ thống vận hành và mạng lưới sửa chữa phù hợp; không phải hãng nào cũng có thể nhân rộng mà vẫn giữ hiệu quả kinh doanh.
Rủi ro thứ ba thường được xem nghiêm trọng hơn: tập trung dịch vụ. Nếu một doanh nghiệp đồng thời kiểm soát bảo hiểm, hệ thống sửa chữa và phần mềm vận hành, khi doanh nghiệp gặp khủng hoảng hoặc rút khỏi thị trường thì người dùng rất dễ rơi vào tình trạng mất dịch vụ toàn diện — từ không có phụ tùng thay thế đến không có nơi sửa xe được ủy quyền.
Bối cảnh thị trường và sức ép cho ngành bảo hiểm
Sự dịch chuyển này diễn ra trong bối cảnh ngành bảo hiểm đang gặp khó với sản phẩm bảo hiểm cho xe năng lượng mới. Năm 2025, thị trường bảo hiểm Trung Quốc nhận bảo hiểm 43,58 triệu xe năng lượng mới, tạo doanh thu phí 190 tỷ nhân dân tệ nhưng vẫn chịu lỗ 5,6 tỷ nhân dân tệ từ hoạt động bảo lãnh; năm trước đó con số lỗ là 5,7 tỷ nhân dân tệ. Áp lực khiến các cơ quan quản lý phải can thiệp: tháng 1/2025, bốn cơ quan — trong đó có Tổng cục Giám sát Quản lý Tài chính — ban hành ý kiến hướng dẫn và đưa vào vận hành một nền tảng chuyên dụng nhằm xử lý các xe khó mua bảo hiểm, kèm yêu cầu bảo hiểm không được từ chối xe đủ điều kiện.
Tuy nhiên, giải pháp hành chính cấp một tờ giấy bảo hiểm cho chiếc xe không giải quyết được những vấn đề nền tảng: phụ tùng từ đâu, ai chịu trách nhiệm sửa chữa sau tai nạn và năng lực sửa chữa có đủ hay không. Nói cách khác, khó mua bảo hiểm chỉ là triệu chứng; nguyên nhân sâu xa là đứt gãy trong hệ thống hậu mãi.
Hợp đồng bảo hiểm ô tô, khâu mà một số hãng xe Trung Quốc đang muốn đưa vào hệ thống dịch vụ của mình.
Vấn đề then chốt: bộ pin và định giá rủi ro
Bộ pin là biến số lớn nhất khi tính phí bảo hiểm cho xe điện. Khi xảy ra tai nạn, công ty bảo hiểm không chỉ cần xác định pin có bị hỏng hay không, mà còn đánh giá xem pin có thể sửa được hay phải thay nguyên cụm, cùng với chi phí thực tế của phương án sửa chữa. Trong điều kiện thiếu chuẩn kiểm tra thống nhất và dữ liệu sửa chữa, thay nguyên bộ pin thường là lựa chọn dễ xử lý nhưng cũng gây tốn kém nhất.
Theo dữ liệu do Viện Nghiên cứu Bảo hiểm Ô tô Trung Quốc công bố tháng 10/2024, khảo sát 59 mẫu xe thuần điện cho thấy bộ pin chiếm bình quân 50,96% giá trị toàn xe, tương đương 1.604,92 nhân dân tệ cho mỗi kilôwatt giờ. Tỷ lệ này khiến ngưỡng coi là tổn thất toàn bộ (khi chi phí sửa chữa vượt khoảng 75% giá trị xe) dễ bị chạm hơn, bởi pin thường bị thay cả cụm thay vì sửa chắp vá.
Hai cách đối phó với pin: tách sở hữu hay tách định giá?
Chính sách và thị trường đang thử nghiệm hai hướng để xử lý vấn đề pin. Một là tách quyền sở hữu: thân xe thuộc chủ xe, còn bộ pin do một doanh nghiệp riêng sở hữu và cho thuê — như mô hình cho thuê pin. Hướng thứ hai là tách định giá: quyền sở hữu không đổi nhưng công ty bảo hiểm ghi nhận và định phí riêng phần thân xe và phần pin.
Trên thực tế, với phần lớn mẫu xe bán trọn gói (xe kèm pin), tách định giá có vẻ khả thi hơn trong ngắn hạn. Tuy nhiên, để áp dụng chính xác thì cần dữ liệu sức khỏe pin đáng tin cậy, thống kê tai nạn và chi phí sửa chữa thực tế. Và vấn đề lại quay về chỗ cũ: hãng xe và doanh nghiệp pin có chịu mở dữ liệu hay không, và hệ thống sửa chữa độc lập có đủ năng lực kiểm tra hay chưa.
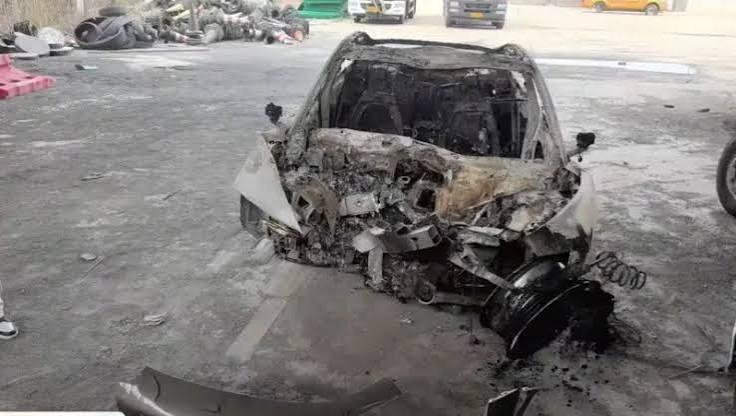
Một chiếc xe điện cháy rụi. Chi phí sửa chữa và thay thế bộ pin là biến số lớn nhất khi định phí bảo hiểm cho dòng xe này.
Thực tế quốc tế: cách thị trường khác lấy rủi ro về mình
Các thị trường nước ngoài đang đánh giá rủi ro theo cách riêng. Nghiên cứu của CarWow cho thấy phí bảo hiểm trung bình cho một số xe điện Trung Quốc tại Anh khoảng 901 bảng mỗi năm, so với 646 bảng cho xe tương đương chạy xăng. Trong thử nghiệm gửi yêu cầu báo giá cho 4 mẫu SUV Trung Quốc tới 5 công ty bảo hiểm, kết quả phản ánh sự thận trọng: Axa từ chối cả 4 mẫu; Hastings Direct nhận 1 mẫu; Direct Line từ chối 2 mẫu; Admiral từ chối 1. Những lý do được nêu gồm thiếu dữ liệu sửa chữa, lịch sử yêu cầu bồi thường chưa đủ dài và chuỗi cung ứng phụ tùng chưa hoàn thiện. Ở UAE, phí bảo hiểm cho xe điện cao hơn mức 20–35%.
Một mẫu SUV điện thương hiệu Trung Quốc lưu thông tại Anh.
Ý nghĩa với người mua tại Việt Nam
Tại Việt Nam, một số hãng đã bắt đầu giới thiệu gói dịch vụ trọn gói gồm xe, bảo hiểm và hậu mãi. Khi mọi thứ vận hành tốt, mô hình này mang lại sự tiện lợi cho khách hàng: một đầu mối chăm sóc, ít phức tạp trong quy trình bồi thường và sửa chữa. Tuy nhiên, bài học rút ra từ thị trường Trung Quốc cho thấy rủi ro lớn nhất là nếu doanh nghiệp chịu trách nhiệm cho cả chuỗi gặp khó khăn thì người dùng có thể chịu tổn thất kép — mất nguồn cung phụ tùng và mất quyền truy cập vào hệ thống sửa chữa ủy quyền.
Vì vậy, người mua cần cân nhắc không chỉ giá bán hay ưu đãi ngắn hạn, mà còn yếu tố bền vững của nhà cung cấp: khả năng tồn tại lâu dài của thương hiệu, độ mở của dữ liệu kỹ thuật cho bên thứ ba và sự phân bổ trách nhiệm khi xảy ra sự cố.
Các điểm cần lưu ý khi mua xe điện kèm dịch vụ trọn gói
- Kiểm tra điều khoản bảo hiểm liên quan đến pin: xác định rõ tiêu chí xử lý tổn thất toàn bộ và phạm vi bồi thường cho cụm pin.
- Yêu cầu minh bạch về nguồn phụ tùng và mạng lưới sửa chữa: ai chịu trách nhiệm cung ứng phụ tùng khi hãng rút lui?
- Đối chiếu cam kết dịch vụ với thực tế: có cơ chế chuyển giao quyền sửa chữa cho bên thứ ba độc lập khi cần không?
- Hiểu rõ quyền sở hữu pin nếu hợp đồng tách quyền sở hữu pin khỏi thân xe (nếu có): điều này ảnh hưởng tới chi phí dài hạn và giá trị lại bán.
Tình trạng khó mua bảo hiểm cho xe điện Trung Quốc được truyền thông quốc tế phản ánh trong thời gian gần đây.
Những câu hỏi thường gặp (FAQ)
- H: Tại sao bộ pin lại làm tăng rủi ro bảo hiểm?
- Đ: Vì pin chiếm phần giá trị lớn của xe và thường được thay nguyên cụm; việc xác định chi phí sửa chữa phụ thuộc vào khả năng kiểm tra, sửa chữa pin và giá phụ tùng.
- H: Việc tách pin khỏi xe có giúp giảm phí bảo hiểm không?
- Đ: Tách quyền sở hữu hoặc tách định giá có thể giúp phân bổ rủi ro, nhưng để định giá chính xác cần dữ liệu sức khỏe pin và chi phí sửa chữa thực tế.
- H: Người mua cần lưu ý gì khi hãng bán gói dịch vụ trọn gói?
- Đ: Nên xem xét cam kết về phụ tùng, mạng lưới sửa chữa ủy quyền, điều khoản bảo hiểm liên quan đến pin và phương án khi nhà cung cấp gặp khó khăn.
Kết luận
Sự nhập cuộc của nhà sản xuất ô tô vào lĩnh vực bảo hiểm phản ánh một xu hướng tìm kiếm lợi thế dữ liệu và nâng cao trải nghiệm khách hàng. Tuy nhiên, việc gom nhiều chức năng vào một tổ chức làm nổi bật các rủi ro về vốn, về khả năng nhân rộng và đặc biệt là rủi ro tập trung khi doanh nghiệp gặp sự cố. Với người tiêu dùng, bài học là cần nhìn rộng hơn ưu đãi ban đầu: bên cạnh tiện lợi hãy cân nhắc tính bền vững của chuỗi cung ứng phụ tùng, năng lực sửa chữa độc lập và các điều khoản bảo hiểm cho bộ pin — phần tài sản chiếm tỷ trọng lớn trong xe điện.
Để mở rộng góc nhìn về robot chở người và tương lai phương tiện di chuyển, bạn có thể đọc thêm bài phân tích chuyên sâu về ngựa máy Qiji của DaxAI qua phân tích ngựa máy Qiji của DaxAI, nơi làm rõ thiết kế, khả năng vận hành và thách thức khi đưa robot bốn chân vào thực tế.
Nếu bạn quan tâm tới các lựa chọn tay ga công nghệ kết hợp điện-xăng, bài viết về Dayang VRJ150 cung cấp cái nhìn kỹ thuật và đánh giá tiềm năng cạnh tranh, tham khảo tại đánh giá tay ga hybrid Dayang VRJ150.
Với những ai đang cân nhắc mua ô tô trả góp, phần chi phí ẩn thường quyết định bài toán có nên mua hay không; một góc nhìn chi tiết hơn về các khoản phí và cách so sánh với gọi xe công nghệ có ở bóc tách chi phí mua ô tô trả góp.
Lưu ý kỹ thuật: Nội dung mang tính tham khảo công nghệ và giáo dục — không thay thế tư vấn kỹ thuật chuyên môn. Vui lòng kiểm chứng thông tin từ nhiều nguồn đáng tin cậy trước khi áp dụng.
Tác giả
admin
Đội ngũ biên tập Kiến thức công nghệ chuyên tổng hợp tin công nghệ, gadget và startup từ các nguồn uy tín.